KSeF i VAT
KSeF od 1 stycznia 2027: trzy rzeczy, które kończą okres przejściowy
Stan prawny na dzień 23.10.2026. Tekst ma charakter informacyjny; przepisy i ich wykładnia mogą się zmieniać.
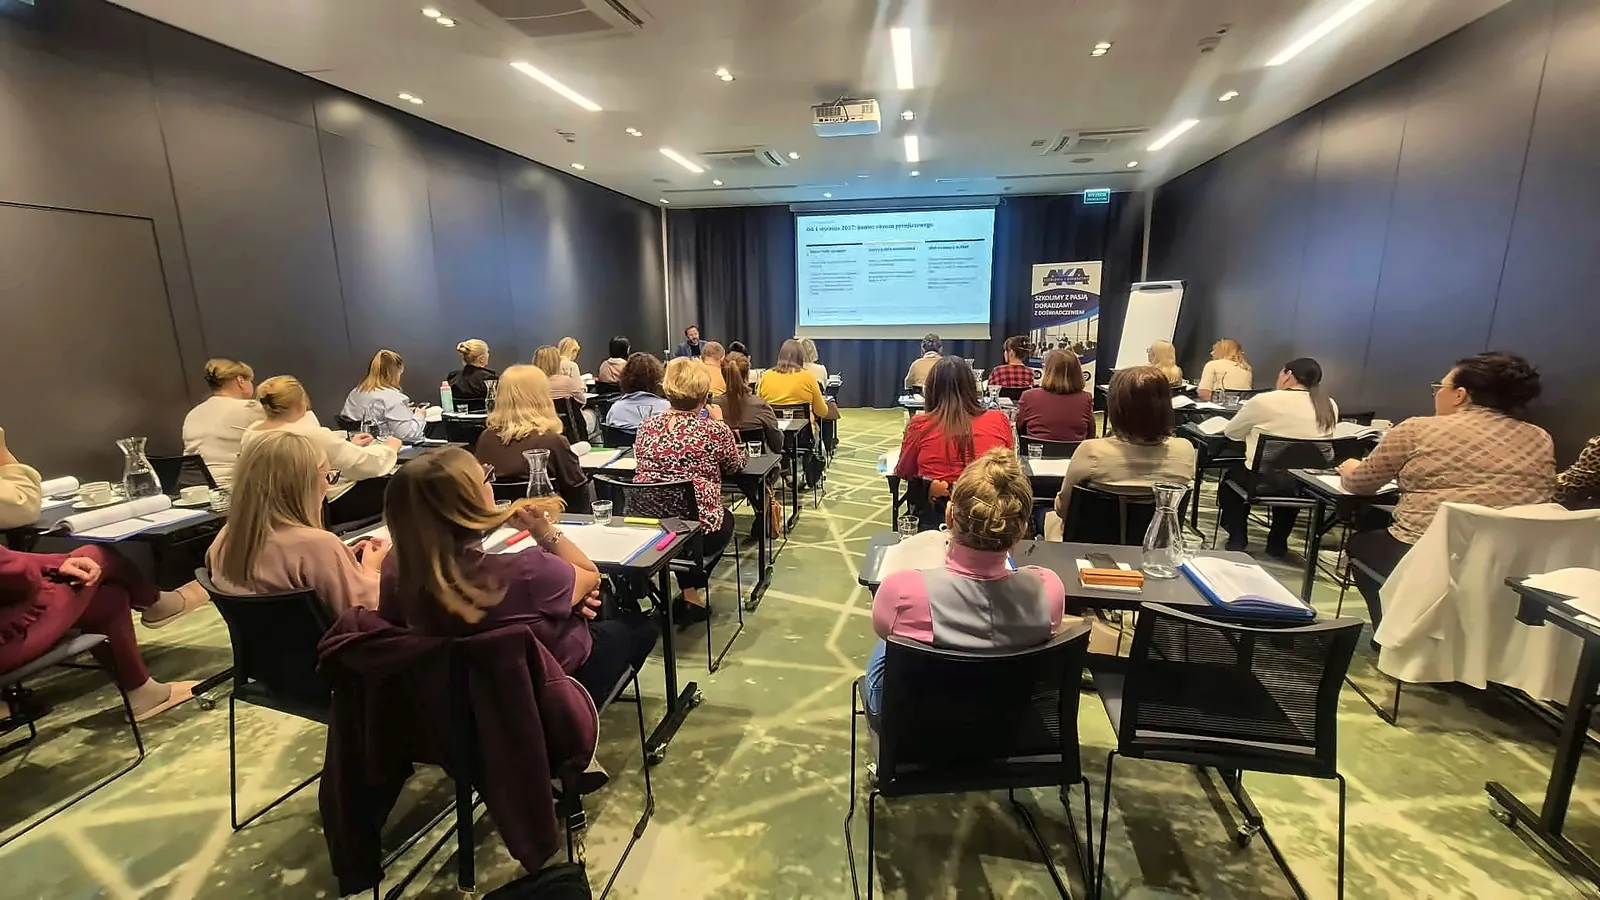
Szkolenie dla głównych księgowych samorządowych zakładów budżetowych zorganizowała Akademia Kształcenia Administracji Sebastian Majkowski (AKA), a ja poprowadziłem jeden z wykładów. Pokazałem jeden slajd, który najlepiej podsumowuje to, na co przygotować się przed końcem roku. Poniżej te same trzy punkty w formie krótkiej listy do sprawdzenia w swojej jednostce.
1. Kasa drukuje tylko paragon
Dotąd kasa mogła wystawić fakturę dla firmy. Od 2027 kasa drukuje tylko paragon, a fakturę dla firmy wystawia się w KSeF, w programie połączonym z systemem. Dotyczy to także miejsc, w których sprzedaż odbywa się „przy kasie”: basenów, kas biletowych i punktów obsługi.
Co sprawdzić: czy w jednostce jest program, który wystawia faktury w KSeF, i jak klient, który prosi o fakturę, ma ją dostać (kto ją wystawi, kiedy i w jakim systemie).
2. Liczy się data wystawienia faktury
Decyduje dzień wystawienia faktury, a nie dzień sprzedaży. Faktura wystawiona w styczniu 2027 za sprzedaż z grudnia 2026 też musi trafić do KSeF.
Co sprawdzić: czy księgowość ma listę sprzedaży z grudnia 2026, która zostanie zafakturowana dopiero w nowym roku. Te faktury trzeba będzie wystawić już w KSeF.
3. Mali dostawcy też w KSeF
Dotąd sprzedawcy wystawiający faktury do 10 000 zł brutto miesięcznie mogli wystawiać je poza KSeF. Od 2027 ten wyjątek się kończy. Drobni dostawcy zakładu także będą wystawiać faktury w KSeF.
Co sprawdzić: którzy z dostawców dotąd przysyłali faktury w innej formie (PDF, papier) i czy wiedzą, że od 2027 faktura przyjdzie przez KSeF. Warto też sprawdzić, jak zakład będzie odbierał i księgował takie faktury.
Dlaczego warto zrobić to teraz
Wszystkie trzy zmiany nie wymagają zmiany przepisów w Twojej jednostce, tylko zmiany procesu: kto, co i w jakim systemie robi. Im wcześniej księgowość to rozpisze, tym mniej poprawek w styczniu.
Cztery wybrane slajdy ze szkolenia pobierzesz w PDF: Wybrane slajdy. Materiały dla uczestników szkolenia (lista kontrolna, uzgodnienie KSeF z płatnościami, rejestr kas rejestrujących) znajdziesz w zakładce Po wykładzie dla SZB.